Domain festverzinsliche-anlagen.de kaufen?
Wir ziehen mit dem Projekt
festverzinsliche-anlagen.de um.
Sind Sie am Kauf der Domain
festverzinsliche-anlagen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain festverzinsliche-anlagen.de kaufen?
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **

Ähnliche Suchbegriffe für Anfangsbestand
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
Vermögensaufbau mit Immobilien unter Berücksichtigung von steuerlichen Gestaltungsmöglichkeiten, Fachbücher von Tom PoschmannMasterarbeit aus dem Jahr 2023 im Fachbereich BWL - Investition und Finanzierung, Note: 2,0, Fachhochschule Giessen-Friedberg; Standort Giessen, Sprache: Deutsch. Abstract: Die Masterthesis behandelt das Thema Vermögensaufbau mit Immobilien unter besonderer Berücksichtigung steuerlicher Gestaltungsmöglichkeiten. Es gliedert sich in mehrere Hauptbereiche: Einleitung: Die Herausforderungen des demografischen Wandels und der Rentenlücke werden erläutert, und die Bedeutung privater Vorsorge, insbesondere durch Immobilieninvestitionen, wird hervorgehoben. Die Immobilie als Kapitalanlage: Das Kapitel beschreibt, warum Immobilien eine attraktive Anlageform sind, welche Chancen und Risiken sie bieten und welche Faktoren bei der Bewertung von Immobilien entscheidend sind. Besteuerung der Immobilie: Es wird detailliert auf die steuerlichen Aspekte eingegangen, einschliesslich Ertragssteuern, weiterer Steuerarten wie Grund- und Grunderwerbsteuer, sowie Strategien zur Steueroptimierung, wie die Nutzung von vermögensverwaltenden Gesellschaften oder Denkmal-Immobilien. Vergleich mit dem Schweizer Steuersystem: Hier wird das deutsche mit dem differenzierten Schweizer System verglichen, um Unterschiede und potenzielle Vorteile für Investoren aufzuzeigen. Reformüberlegungen und Fazit: Das Fazit hebt die Bedeutung einer strategischen Planung und professionellen Beratung hervor, um die Vorteile von Immobilieninvestitionen bestmöglich zu nutzen. Das Dokument bietet eine fundierte Analyse für Investoren, die sich mit Immobilien als Kapitalanlage beschäftigen und steuerliche Vorteile maximieren möchten.44,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mantelstromfilter für BK - AnlagenAuf einen BlickAnschlüsseIEC (Koax) Kupplung - IEC (Koax) SteckerSteckervergossenStecker MaterialEisenKontaktoberflächevernickeltEinfügedämpfung5-860MHz: 2,0dB, 860-1002MHz: 4,8dBRückflussdämpfung5-1002MHz: 6dBAlle technischen Daten anzeigen (6 Angaben)Technische DatenAnschlüsseIEC (Koax) Kupplung - IEC (Koax) SteckerSteckervergossenStecker MaterialEisenKontaktoberflächevernickeltEinfügedämpfung5-860MHz: 2,0dB, 860-1002MHz: 4,8dBRückflussdämpfung5-1002MHz: 6dBTechnische Daten laut Hersteller. Änderungen und Irrtümer vorbehalten.6,37 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
Welche Anlageformen bieten langfristige Rendite und stabilen Vermögensaufbau?
Aktien, Immobilien und Unternehmensbeteiligungen sind Anlageformen, die langfristig hohe Renditen erzielen können. Durch regelmäßiges Investieren und Diversifikation des Portfolios kann ein stabiler Vermögensaufbau erreicht werden. Eine langfristige Anlagestrategie und Geduld sind entscheidend für den Erfolg bei diesen Anlageformen. **
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
Umsatz gut, Rendite mangelhaft - das Kostenproblem der Fertigungsindustrie, Fachbücher von Josef SchöttnerMehr Geld verdienen mit besseren Prozessen und richtigem Datenmanagement. Die Fertigungsindustrie hat ein Kostenproblem. Der Umsatz ist gut, aber der Gewinn ist zu niedrig. Die Ursache sind schlecht organisierte Arbeitsprozesse und ein ebensolches Datenmanagement in den fertigungsvorgelagerten Bereichen der Produktentwicklung sowie in der Arbeits- und Prozessplanung. Der Autor hat aus seiner längjährigen Beratungspraxis heraus Lösungen für dieses Problem entwickelt. Lesen Sie in diesem Buch: wie Sie den Produktionsfaktor Information über alle Ebenen der Wertschöpfung hinweg durchgängig nutzbar machen, wie eine IT-Systemlandschaft aufgebaut wird, die Projekte, Prozesse und Daten vernetzen und Daten zu Informationen verknüpfen kann, wie eine transparente IT-Arbeitsplattform aussieht, die allen Prozessakteuren zur Verfügung steht, bei Bedarf auch Kunden und Lieferanten.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögensaufbau mit Immobilien unter Berücksichtigung von steuerlichen Gestaltungsmöglichkeiten, Fachbücher von Tom PoschmannMasterarbeit aus dem Jahr 2023 im Fachbereich BWL - Investition und Finanzierung, Note: 2,0, Fachhochschule Giessen-Friedberg; Standort Giessen, Sprache: Deutsch. Abstract: Die Masterthesis behandelt das Thema Vermögensaufbau mit Immobilien unter besonderer Berücksichtigung steuerlicher Gestaltungsmöglichkeiten. Es gliedert sich in mehrere Hauptbereiche: Einleitung: Die Herausforderungen des demografischen Wandels und der Rentenlücke werden erläutert, und die Bedeutung privater Vorsorge, insbesondere durch Immobilieninvestitionen, wird hervorgehoben. Die Immobilie als Kapitalanlage: Das Kapitel beschreibt, warum Immobilien eine attraktive Anlageform sind, welche Chancen und Risiken sie bieten und welche Faktoren bei der Bewertung von Immobilien entscheidend sind. Besteuerung der Immobilie: Es wird detailliert auf die steuerlichen Aspekte eingegangen, einschliesslich Ertragssteuern, weiterer Steuerarten wie Grund- und Grunderwerbsteuer, sowie Strategien zur Steueroptimierung, wie die Nutzung von vermögensverwaltenden Gesellschaften oder Denkmal-Immobilien. Vergleich mit dem Schweizer Steuersystem: Hier wird das deutsche mit dem differenzierten Schweizer System verglichen, um Unterschiede und potenzielle Vorteile für Investoren aufzuzeigen. Reformüberlegungen und Fazit: Das Fazit hebt die Bedeutung einer strategischen Planung und professionellen Beratung hervor, um die Vorteile von Immobilieninvestitionen bestmöglich zu nutzen. Das Dokument bietet eine fundierte Analyse für Investoren, die sich mit Immobilien als Kapitalanlage beschäftigen und steuerliche Vorteile maximieren möchten.44,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mantelstromfilter für BK - AnlagenAuf einen BlickAnschlüsseIEC (Koax) Kupplung - IEC (Koax) SteckerSteckervergossenStecker MaterialEisenKontaktoberflächevernickeltEinfügedämpfung5-860MHz: 2,0dB, 860-1002MHz: 4,8dBRückflussdämpfung5-1002MHz: 6dBAlle technischen Daten anzeigen (6 Angaben)Technische DatenAnschlüsseIEC (Koax) Kupplung - IEC (Koax) SteckerSteckervergossenStecker MaterialEisenKontaktoberflächevernickeltEinfügedämpfung5-860MHz: 2,0dB, 860-1002MHz: 4,8dBRückflussdämpfung5-1002MHz: 6dBTechnische Daten laut Hersteller. Änderungen und Irrtümer vorbehalten.6,37 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
Ähnliche Suchbegriffe für Anfangsbestand
-
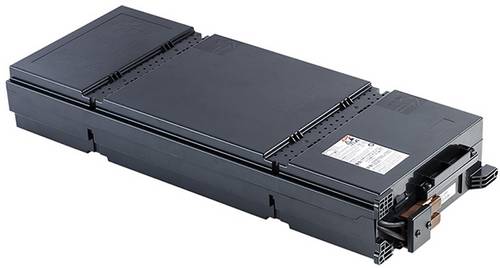
Multimatic Vertrieb USV-Anlagen-AkkuAPC Replacement Battery Cartridge #113 - USV-Akku - Bleisäure Gerätetyp : USV-Akku Gewicht : 6.8 kg Batterie : Bleisäure Batterie-Formfaktor : Intern Anz. Batterien : 1 Farbe : Schwarz Abmessungen (Breite x Tiefe x Höhe) : 13.3 cm x 15.2 cm x 10.2 cm Entwickelt für : Back-UPS RS 1100765,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roline 19.40.1073 USV-Anlagen-AkkuExterne Batterieeinheiten für ROLINE ProSecure USVs Externe Überbrückungszeit-Erweiterung, verwendbar mit ROLINE ProSecure III 1000 VA Windows NT/ 2k / XP / 7 / 8 / 10 Server 2003 / 2008 / 2012 x86/x64, MAC OS X (Intel) 10.6.x, 10.7.x, 10.8.x Mountain Lion, 10.9.x MavericksMAC OS, Ersatzbatterien 6x 19491207 Spezialbatterie für USV 12V 07Ah266,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Welche Anlageformen bieten langfristige Rendite und stabilen Vermögensaufbau?
Aktien, Immobilien und Unternehmensbeteiligungen sind Anlageformen, die langfristig hohe Renditen erzielen können. Durch regelmäßiges Investieren und Diversifikation des Portfolios kann ein stabiler Vermögensaufbau erreicht werden. Eine langfristige Anlagestrategie und Geduld sind entscheidend für den Erfolg bei diesen Anlageformen. **
-
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.